
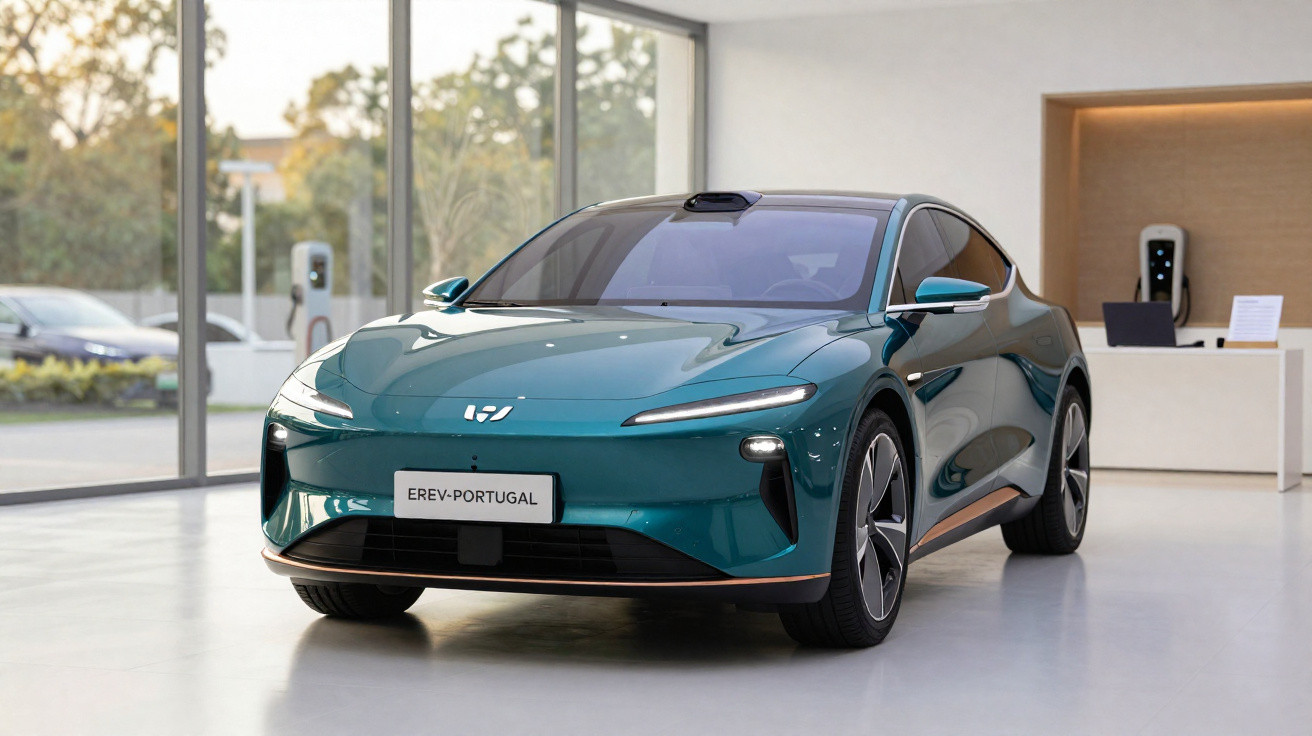
Elektrofahrzeuge mit Reichweitenverlängerer rücken zunehmend in den Fokus, vor allem dank chinesischer Hersteller. Nachdem sie sich in ihrem Heimatmarkt etabliert haben, kommen mehrere dieser Modelle nun nach Europa. Sie werden als Alternative zu klassischen Elektroautos und Plug-in-Hybriden positioniert.
Was sind EREV mit Reichweitenverlängerer?
Diese Fahrzeuge werden als EREV bezeichnet, die Abkürzung steht für Extended Range Electric Vehicle. Sie lassen sich an einer Steckdose oder Ladesäule aufladen und werden stets von einem oder mehreren Elektromotoren angetrieben. Der Verbrennungsmotor ist nicht mit den Rädern verbunden, sondern erzeugt ausschließlich Strom, sobald der Batterieladestand sinkt. Dadurch sind längere Strecken möglich, ohne zum Laden anhalten zu müssen.
Auf den ersten Blick handelt es sich um reine Elektroautos. Genau daraus ergibt sich die Frage: Sind EREV ebenfalls von IUC und ISV in Portugal befreit, wenn allein der Elektromotor das Fahrzeug antreibt?
IUC für EREV in Portugal
Entscheidend ist nicht allein, wie die Antriebskraft zu den Rädern gelangt. Obwohl EREV immer durch einen oder mehrere Elektromotoren fahren, führt das Vorhandensein eines Verbrennungsmotors nach portugiesischem Steuerrecht zu einer anderen steuerlichen Einordnung – auch dann, wenn er ausschließlich als Generator dient.
Während reine Elektrofahrzeuge in Portugal von der IUC befreit sind, gilt diese Regelung daher nicht für EREV. Steuerlich werden sie üblicherweise ähnlich wie Plug-in-Hybride behandelt.
Wie wird die IUC bei EREV berechnet?
Bei EREV, die als Pkw der Kategorie B eingestuft sind, wird die IUC nach denselben Vorgaben berechnet wie bei allen anderen Fahrzeugen mit Verbrennungsmotor, die seit Juli 2007 erstmals zugelassen wurden.
Grundlage der Berechnung sind zwei Werte: der Hubraum des Verbrennungsmotors und die homologierten Kohlendioxidemissionen (CO₂). Je höher diese Angaben ausfallen, desto höher ist auch die IUC. Der errechnete Betrag wird anschließend mit einem Koeffizienten multipliziert, der sich nach dem Jahr der Erstzulassung richtet.
In der Praxis zahlen viele EREV weniger IUC als ein vergleichbar großes und leistungsstarkes Fahrzeug mit reinem Verbrennungsmotor. Ursache sind die niedrigeren homologierten Emissionen und teilweise auch der geringere Hubraum des Verbrennungsmotors.
Einen einheitlichen Betrag für sämtliche EREV gibt es jedoch nicht. Die Steuer richtet sich stets nach den homologierten Eigenschaften und dem Datum der Erstzulassung des jeweiligen Fahrzeugs.
Wie sieht es mit weiteren Steuervergünstigungen aus?
Auch wenn EREV nicht von der IUC befreit sind, können sie unter die steuerlichen Regelungen für Plug-in-Hybride fallen. Ausschlaggebend bleiben dabei die homologierten Daten des einzelnen Modells.
Bei der ISV profitieren Plug-in-Hybride von einem ermäßigten Satz in Höhe von 25 % der Steuer, sofern sie mindestens 50 km elektrisch fahren können und ihre offiziellen CO₂-Emissionen unter 50 g/km liegen.
Seit 2026 können nach der Norm Euro 6e-bis homologierte Modelle diese ISV-Ermäßigung auch bei Emissionen von bis zu 80 g/km CO2 behalten, wenn sie weiterhin mindestens 50 km elektrische Reichweite bieten.
Für Unternehmen setzen die reduzierten Sätze der autonomen Besteuerung weiterhin eine elektrische Mindestreichweite von 50 km sowie offizielle CO₂-Emissionen von unter 50 g/km voraus.
Ein EREV beziehungsweise Elektrofahrzeug mit Reichweitenverlängerer ist somit nicht von der IUC befreit. Auch ein Anspruch auf die übrigen Steuervergünstigungen besteht nicht automatisch. Maßgeblich für die anwendbare Regelung sind die Fahrzeugklassifizierung, die elektrische Reichweite, die homologierten Emissionen und die Homologationsnorm.
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen